Fordele ved Danske skattefrie holdingselskaber
AORS er eksperter i grænseoverskridende danske holdingselskaber og salg af driftsselskaber. Den væsentligste fordel ved et holdingselskab er muligheden for at modtage udbytter og realisere avancer ved salg af datterselskaber uden yderligere dansk selskabsskat, når betingelserne er opfyldt. Altså 100% skattefrit. Et holdingselskab kan således modtage udbytte fra et driftsselskab og anvende pengene til nye investeringer, opkøb eller etablering af virksomheder i Danmark og udlandet. Har du ikke holding i dag, er det nemt at stifte som et tillæg til dit driftsselskab. Det koster det 995,- + moms for et holdingselskab. Det skriver AORS.DK.
Et holdingselskab giver samtidig mulighed for at adskille opsparet kapital fra den almindelige driftsrisiko. Det kan desuden skabe væsentlige skattemæssige og økonomiske fordele ved generationsskifte, arv, internationale virksomhedssalg og koncernopbygning. En anden overset fordel er akkumulering af kapital.
1. Skattefrit udbytte fra driftsselskab til holdingselskab
Et dansk holdingselskab kan som hovedregel modtage udbytte fra et dansk datterselskab uden yderligere beskatning, når holdingselskabet ejer mindst 10 % af aktiekapitalen, eller aktierne er omfattet af reglerne om koncernselskabsaktier.
Brug for advokat, revisor eller international rådgivning?
Kontakt vores danske specialister direkte på et af vores kontorer:
Advokat og Revisor Samvirket – Professionel rådgivning siden 1991
Skattefriheden følger af selskabsskattelovens § 13, stk. 1, nr. 2, sammenholdt med aktieavancebeskatningslovens §§ 4 A og 4 B.
Det betyder eksempelvis, at et Drift ApS med et overskud efter selskabsskat på 1.000.000 kr. kan udlodde hele beløbet til Holding ApS uden yderligere dansk selskabsskat.
Pengene kan herefter investeres gennem holdingselskabet. Den almindelige selskabsskat af driftsselskabets indtjening er dog fortsat betalt.
2. Skattefrit salg af driftsselskaber
Et holdingselskab kan som hovedregel sælge sine datterselskabsaktier eller koncernselskabsaktier uden dansk selskabsskat af fortjenesten.
Hjemlen findes i aktieavancebeskatningslovens § 8. Hvis holdingselskabet eksempelvis sælger et helejet driftsselskab for 25 millioner kroner, og den skattemæssige aktieavance er 20 millioner kroner, vil avancen som udgangspunkt være skattefri i holdingselskabet.
Hele salgssummen på 25 millioner kroner kan dermed blive i holdingselskabet og anvendes til nye investeringer.
Ved en tidligere skattefri aktieombytning uden tilladelse skal det særlige treårige holdingkrav dog respekteres, medmindre en relevant undtagelse finder anvendelse.
3. Skattefrit salg af udenlandske datterselskaber
En særlig fordel ved danske holdingselskaber er muligheden for at eje og sælge selskaber i udlandet.
Et dansk holdingselskab kan eksempelvis eje selskaber i Tyskland, Sverige, Storbritannien, USA, Singapore eller andre lande.
Ved salg af aktierne i et udenlandsk datterselskab kan fortjenesten være fritaget for dansk selskabsskat efter aktieavancebeskatningslovens § 8, når aktierne opfylder betingelserne for datterselskabsaktier eller koncernselskabsaktier.
For udenlandske datterselskaber skal blandt andet selskabets skattemæssige status, ejerandelen, informationsudveksling og eventuel dobbeltbeskatningsoverenskomst vurderes.
Den danske skattefrihed betyder imidlertid ikke automatisk, at salget er skattefrit i udlandet. Kildelandet kan efter sine interne skatteregler og den relevante dobbeltbeskatningsoverenskomst have beskatningsret, navnlig ved ejendomstunge selskaber.
4. Skattefrie udbytter fra udenlandske datterselskaber
Et dansk holdingselskab kan også modtage udbytter fra udenlandske datterselskaber uden dansk selskabsskat.
Dette gælder under betingelserne i selskabsskattelovens § 13, stk. 1, nr. 2.
Ordningen er særlig relevant for koncerner med driftsselskaber i flere lande, hvor overskud ønskes samlet i et dansk moderselskab.
Der kan dog blive indeholdt udenlandsk udbytteskat i datterselskabets hjemland. Denne kan efter omstændighederne reduceres eller bortfalde efter EU’s moder-/datterselskabsdirektiv eller en dobbeltbeskatningsoverenskomst.
Desuden skal holdingselskabet opfylde de relevante betingelser om retmæssig ejer og reglerne mod misbrug.
5. Skattefri overførsel af udbytte mellem flere selskaber
En koncern kan bestå af et holdingselskab og flere danske eller udenlandske datterselskaber.
Når betingelserne om datterselskabsaktier eller koncernselskabsaktier er opfyldt, kan datterselskaber udlodde udbytter til holdingselskabet uden yderligere dansk selskabsskat.
Dette gør det muligt at samle overskud fra flere virksomheder i ét holdingselskab og derefter foretage nye kapitalindskud eller investeringer.
Det er dog ikke alle overførsler mellem selskaber, der er skattefrie. Overdragelser af aktiver, betaling for ydelser og koncerninterne finansielle transaktioner følger deres egne skatteregler.
6. Beskyttelse af opsparet kapital mod driftsrisiko
Et holdingselskab kan bruges til at adskille opsparet kapital fra den virksomhed, hvor den daglige driftsrisiko ligger.
Overskud, der lovligt udloddes fra Drift ApS til Holding ApS, befinder sig herefter uden for driftsselskabets formue.
Hvis driftsselskabet senere kommer i økonomiske vanskeligheder, tilhører holdingselskabets aktiver som udgangspunkt ikke driftsselskabets konkursbo.
Beskyttelsen forudsætter blandt andet, at udlodningerne er lovlige, og at der ikke foreligger kautioner, omstødelige dispositioner eller andre forhold, som kan medføre ansvar.
7. Geninvestering af skattefrie salgsprovenuer
En væsentlig økonomisk fordel opstår, når holdingselskabet sælger et datterselskab og beholder salgsprovenuet.
Beløbet kan eksempelvis anvendes til køb af virksomheder, erhvervsejendomme, værdipapirer eller kapitalandele i udenlandske selskaber.
Hvis et holdingselskab sælger datterselskabsaktier for 30 millioner kroner, og avancen er skattefri efter aktieavancebeskatningslovens § 8, kan hele provenuet geninvesteres uden først at skulle udloddes til ejeren privat.
De efterfølgende investeringers afkast er ikke automatisk skattefrit. Beskatningen afhænger af investeringstypen.
8. Internationale opkøb gennem dansk holdingselskab
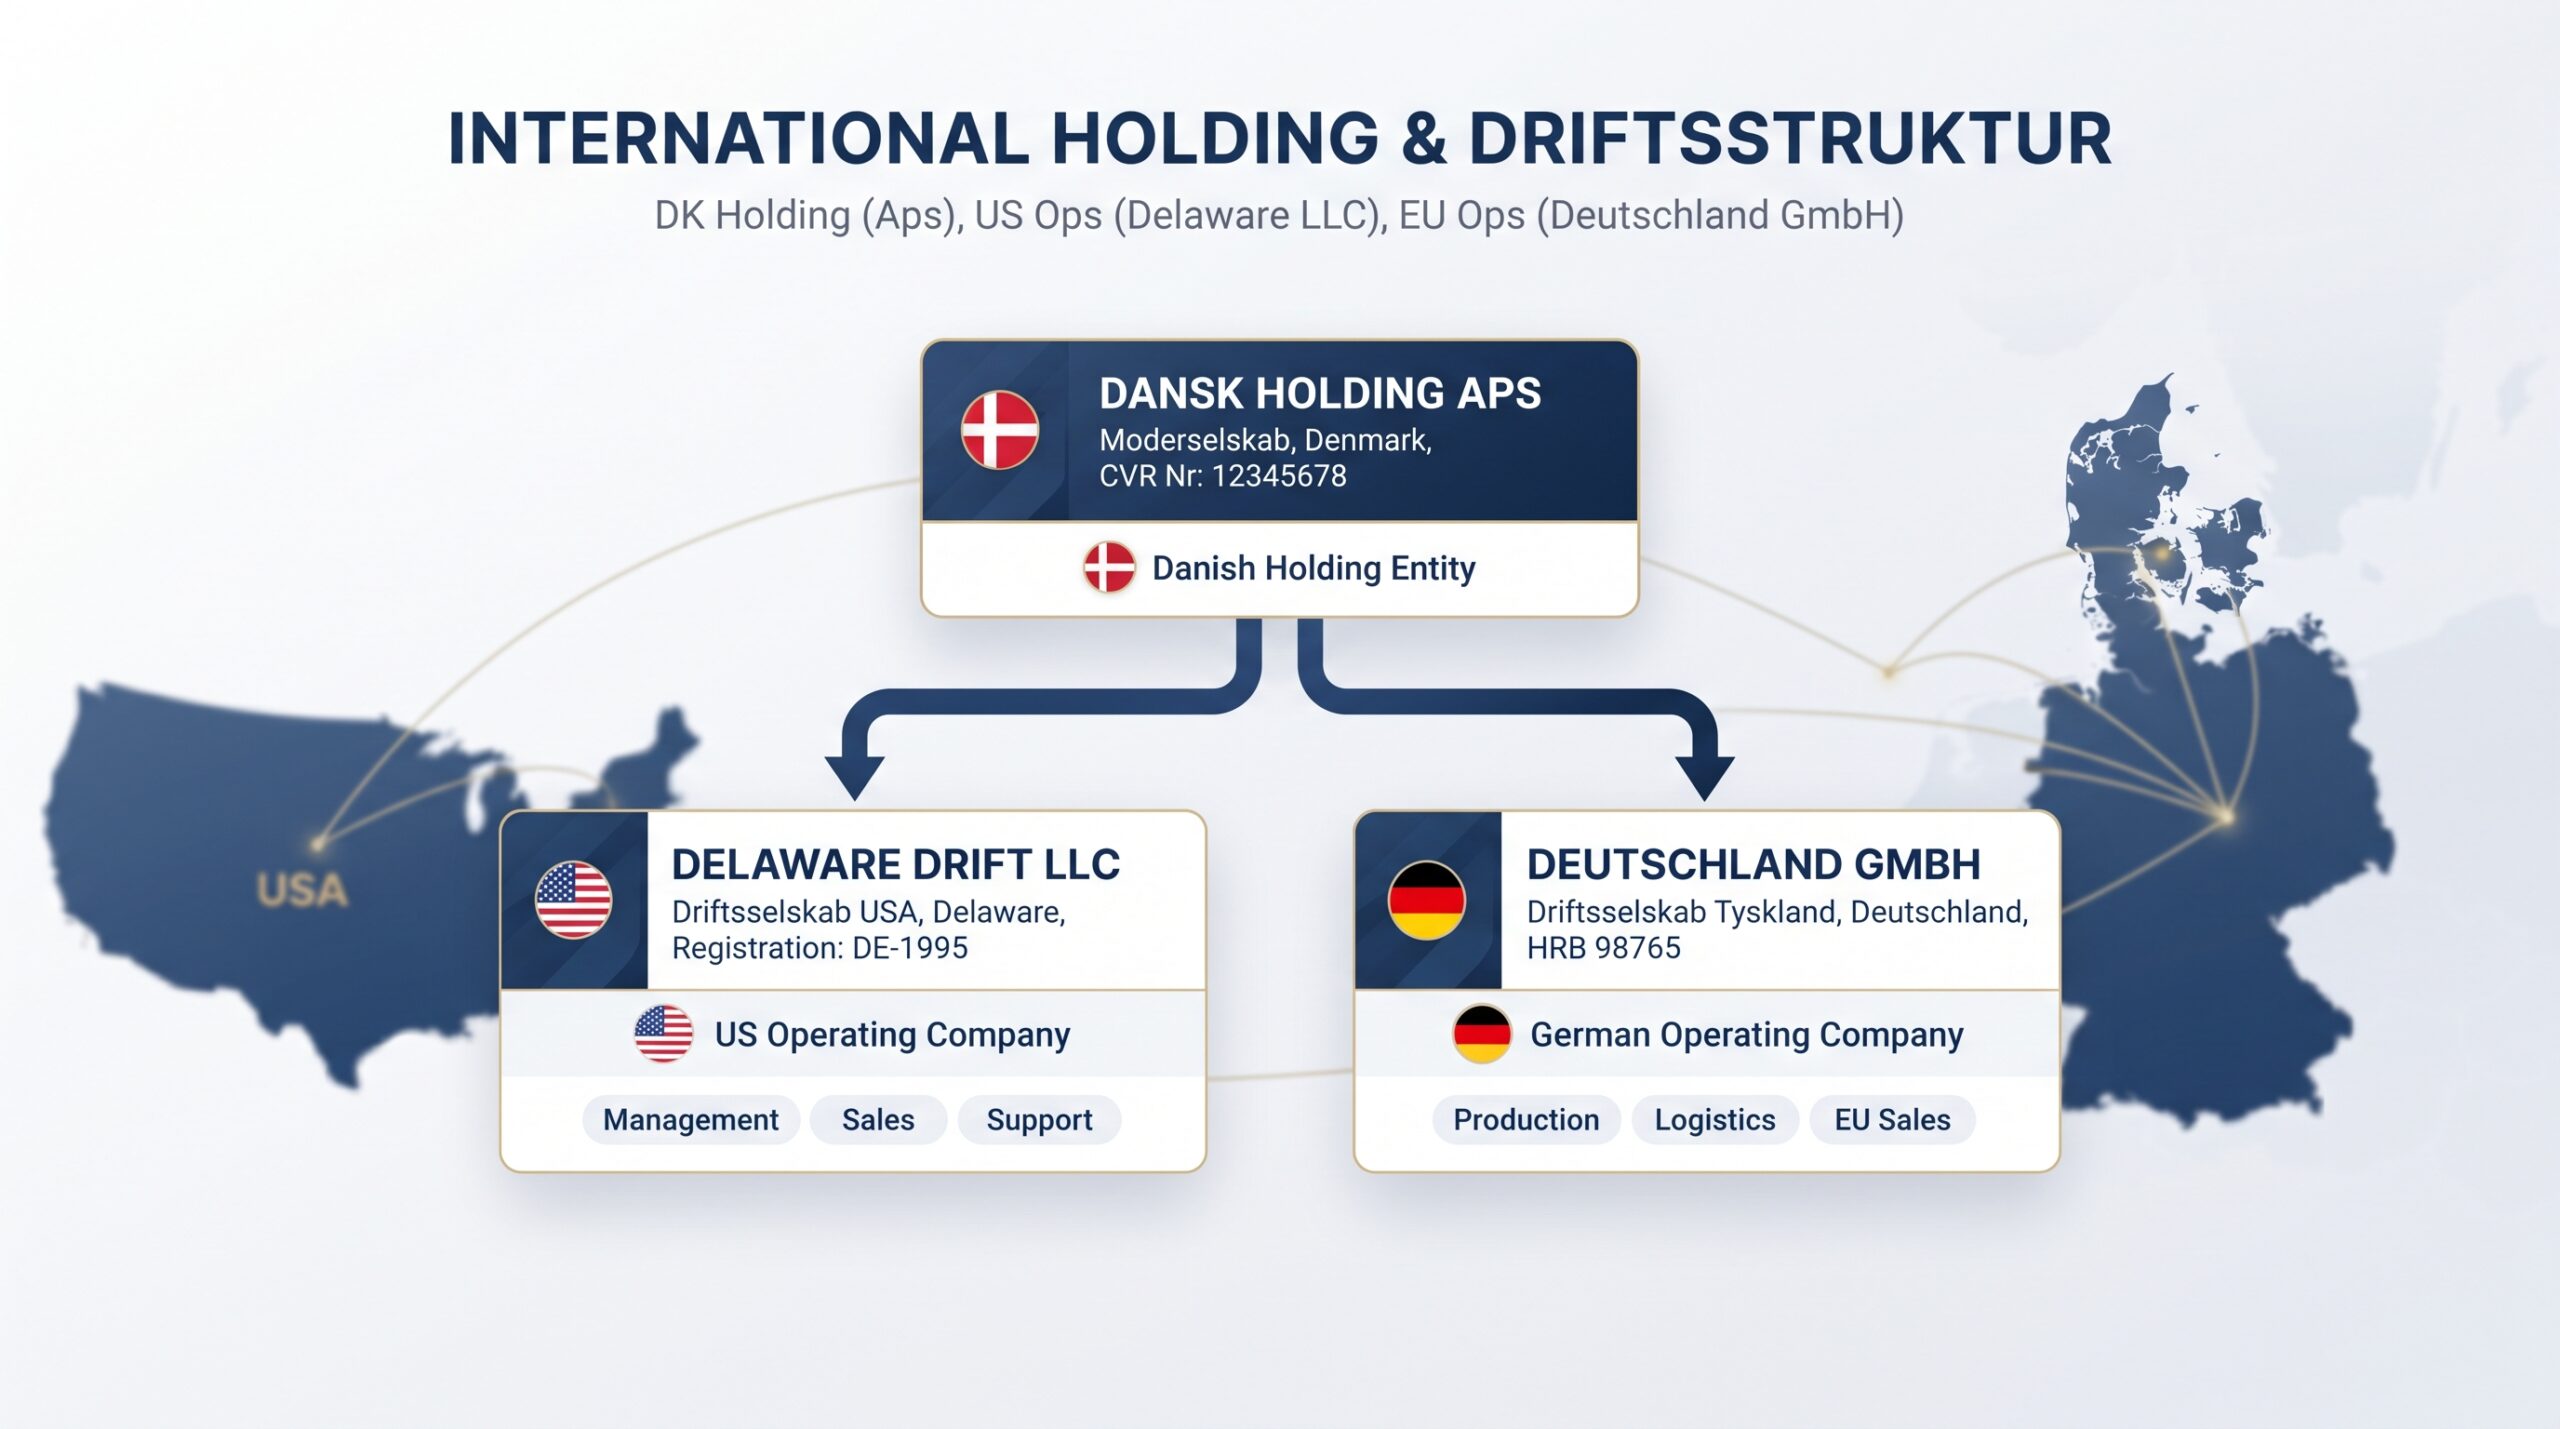
Et dansk holdingselskab kan fungere som moderselskab for en international koncern.
Der kan eksempelvis etableres eller opkøbes datterselskaber i EU, Storbritannien, USA, Schweiz og Asien.
Holdingstrukturen giver mulighed for at samle ejerskab, kapitalforvaltning og koncernfinansiering i én juridisk enhed.
Ved køb og salg af udenlandske selskaber kan de danske regler om skattefri aktieavance og udbytte medføre betydelige fordele.
Den konkrete internationale struktur skal dog vurderes efter både dansk ret og lovgivningen i de lande, hvor selskaberne er hjemmehørende.
9. Generationsskifte og familieejerskab
Holdingselskaber kan også være fordelagtige ved generationsskifte.
Ejerskabet til flere driftsselskaber kan samles i ét holdingselskab, hvor ejerandelene efterfølgende kan overdrages helt eller delvist til næste generation.
Det kan forenkle ejerskifte, værdiansættelse og den fremtidige ledelsesstruktur.
Under nærmere betingelser kan aktier overdrages med skattemæssig succession efter aktieavancebeskatningslovens § 34.
Selve overdragelsen til familiemedlemmer er dog ikke nødvendigvis skattefri, da der kan opstå gaveafgift eller andre skattemæssige konsekvenser.
10. Flere ejere kan have hvert deres holdingselskab
Når flere personer ejer samme driftsselskab, kan hver ejer efter omstændighederne have sit eget holdingselskab.
Det betyder, at ejerne kan disponere individuelt over deres respektive udbytter og salgsprovenuer.
En ejer kan eksempelvis geninvestere overskuddet, mens en anden kan vælge at udlodde midler til sig selv privat og betale den relevante udbytteskat.
Denne struktur er især fordelagtig ved fælles investeringer, partnerselskaber, opkøb og virksomheder med flere stiftere.
11. Skattefrihed ved salg til udenlandske købere
Det har som udgangspunkt ikke betydning for den danske skattefrihed efter aktieavancebeskatningslovens § 8, om køberen af datterselskabets aktier er dansk eller udenlandsk.
Et dansk holdingselskab kan således sælge aktierne i et dansk datterselskab til eksempelvis en amerikansk, tysk eller schweizisk koncern uden dansk selskabsskat af aktieavancen, når lovens betingelser er opfyldt.
Det er ejerforholdene og aktiernes skattemæssige klassifikation, der er afgørende, ikke køberens nationalitet.
Ved grænseoverskridende transaktioner skal eventuel udenlandsk beskatning dog undersøges særskilt.
12. Oversigt over holdingselskabets vigtigste fordele
| Fordel | Skattemæssig behandling |
|---|---|
| Udbytte fra dansk datterselskab | Normalt skattefrit |
| Udbytte fra udenlandsk datterselskab | Kan være skattefrit i Danmark |
| Salg af dansk driftsselskab | Normalt skattefri aktieavance |
| Salg af udenlandsk datterselskab | Kan være skattefri aktieavance i Danmark |
| Salg til udenlandsk køber | Normalt skattefri aktieavance ved kvalificerede kapitalandele |
| Overførsel af udbytte til holding | Normalt uden yderligere dansk selskabsskat |
| Investering af salgsprovenu | Ingen udbyttebeskatning hos den personlige ejer, så længe midlerne forbliver i selskabet |
| Kapitalbeskyttelse | Adskillelse fra driftsselskabets almindelige kreditorrisiko |
| Internationale opkøb | Mulighed for samlet koncernejerskab |
| Generationsskifte | Mulighed for strukturering og eventuel skattemæssig succession |
| Arv | Moderne arveløsninger inkluderer ofte udlandet i form af moms- og skattefri fonde, trusts eller virksomhedsordninger både indenfor og udenfor EU. |
| Flere ejere | Individuel kapitalforvaltning gennem separate holdingselskaber |
| Fremtidige investeringer | Geninvestering gennem selskabet uden forudgående privat udlodning |
Med holdingselskaber åbner der sig en ny skattefri verden i Danmark og i udlandet. Nye markeder kan etableres og du får flere frihedsgrader og dansk skattefrihed. Skattefrihed ved aktieavancer følger af aktieavancebeskatningslovens § 8, mens skattefrie udbytter er reguleret i selskabsskattelovens § 13, stk. 1, nr. 2.
Det siger Michael Rasmussen, Advokat og Revisor Samvirket A/S, telefon: 77777770 + tryk lokal 144. (ikke sms)
Kilde: Skattestyrelsen, Den juridiske vejledning, selskabsskatteloven og aktieavancebeskatningsloven, Michael Rasmussen, Advokat og Revisor Samvirket, AORS.DK
Fotokredit: AORS.DK
Personer/Firmaer/Emner/#: #Holdingselskab, #HoldingApS, #SkattefritSalg, #Udlandssalg, #Datterselskaber, #SkattefritUdbytte, #InternationalBeskatning, #Virksomhedssalg, #Generationsskifte, #Kapitalbeskyttelse, #Koncernstruktur, #Selskabsskat, #Skatterådgivning, #Aktieavancebeskatningsloven, #Selskabsskatteloven, #AORS
Copyrights: Ⓒ 2026 Copyright by https://AORS.DK – kan deles ved aktivt link til denne artikel.


