2026: Skattefri aktieombytning og virksomhedsomdannelse ved stiftelse af ApS og holdingselskaber
Danske virksomhedsejere kan omstrukturere deres virksomheder UDEN samtidig beskatning af opsparede værdier og avancer. Skattefri aktieombytning gør det muligt at etablere et holdingselskab over et eksisterende driftsselskab. En såkaldt “skattefri virksomhedsomdannelse” giver mulighed for at overføre en personligt ejet virksomhed til et ApS eller A/S. Begge ordninger bygger på skattemæssig succession, men adskiller sig væsentligt med hensyn til lovgrundlag, frister, dokumentationskrav og efterfølgende dispositioner. Det skriver aors.dk.
Hvad er forskellen på skattefri aktieombytning og skattefri virksomhedsomdannelse?
Skattefri aktieombytning reguleres navnlig af aktieavancebeskatningslovens § 36, mens skattefri virksomhedsomdannelse reguleres af virksomhedsomdannelsesloven, navnlig §§ 1-4. Forskellen er først og fremmest, hvad der overdrages.
- Ved aktieombytning overføres aktier eller anparter i et eksisterende selskab til et andet selskab.
- Ved virksomhedsomdannelse overføres en personligt drevet virksomheds aktiver og passiver til et selskab.
Begge ordninger kan gennemføres i forbindelse med stiftelse af et nyt ApS, typisk ved apportindskud, hvor indskuddet består af andre værdier end kontanter. Ellers kan man betale 20.000 kr. for begge selskaber, APS og Holding APS, idet selve kapitalen så placereres lovligt i Holding selskabet.
Brug for advokat, revisor eller international rådgivning?
Kontakt vores danske specialister direkte på et af vores kontorer:
Advokat og Revisor Samvirket – Professionel rådgivning siden 1991
Fordele ved et holdingselskab
Fordelen ved et holdingselskab er entydigt at det er skattefrit. Du kan med andre ord overfører beløb til holding og fra holding skattefrit.
Du kan også sælge et driftsselskab skattefrit.
Tabel: Sammenligning af skattefri aktieombytning og virksomhedsomdannelse
| Forhold | Skattefri aktieombytning | Skattefri virksomhedsomdannelse |
|---|---|---|
| Lovgrundlag | Aktieavancebeskatningslovens § 36 | Virksomhedsomdannelsesloven §§ 1-4 |
| Formål | Etablere holdingstruktur | Omdanne personlig virksomhed til selskab |
| Udgangspunkt | Eksisterende ApS eller A/S | Personligt ejet virksomhed |
| Nyt selskab | Typisk Holding ApS | Typisk Drift ApS |
| Stiftelse med apportindskud | Ja | Ja |
| Skattefrihed | Udskydelse af aktieavancebeskatning | Udskydelse af avancebeskatning på virksomhedens aktiver |
| Skattemæssig succession | Ejeren succederer i aktiernes skattemæssige position | Selskabet succederer i relevante aktiver og passiver efter lovens regler |
| Tilladelse fra Skattestyrelsen | Kan gennemføres uden tilladelse | Normalt ingen forhåndstilladelse |
| Stemmeretskrav | Holding skal som hovedregel opnå stemmeflertal | Intet tilsvarende krav |
| Ejertid | Som hovedregel 3 års holdingkrav ved ombytning uden tilladelse | Intet generelt 3-årigt holdingkrav |
| Overdragelse af aktiver | Aktier eller anparter | Som udgangspunkt virksomhedens erhvervsmæssige aktiver og passiver |
| Vederlag | Aktier/anparter, eventuelt kontant udligning | Hele vederlaget skal som udgangspunkt være aktier/anparter |
| Værdiansættelse | Handelsværdi ved ombytning uden tilladelse | Særlige skattemæssige opgørelsesregler |
| Tilbagevirkende kraft | Ingen generel tilsvarende ordning | Mulig efter VOL § 3 |
| Gennemførelsesfrist | Ingen generel 6-månedersfrist som i VOL | Senest 6 måneder efter omdannelsesdatoen |
| Negativ skattemæssig anskaffelsessum | Aktieombytningens successionsregler | Særlige begrænsninger og undtagelser |
| Negativ indskudskonto | Ikke relevant som særskilt betingelse | Skal som udgangspunkt udlignes |
| Personligt ansvar | Eksisterende selskab fortsætter | Fremtidig drift kan ske med begrænset hæftelse |
| Typisk anvendelse | Holdingselskaber, koncernstruktur og generationsskifte | Enkeltmandsvirksomheder og personlige virksomheder |
Det afgørende er, at skattefrihed ikke betyder, at avancerne permanent fritages for beskatning. Der er som udgangspunkt tale om en udskydelse af beskatningen.
1. Skattefri aktieombytning ved stiftelse af holdingselskab
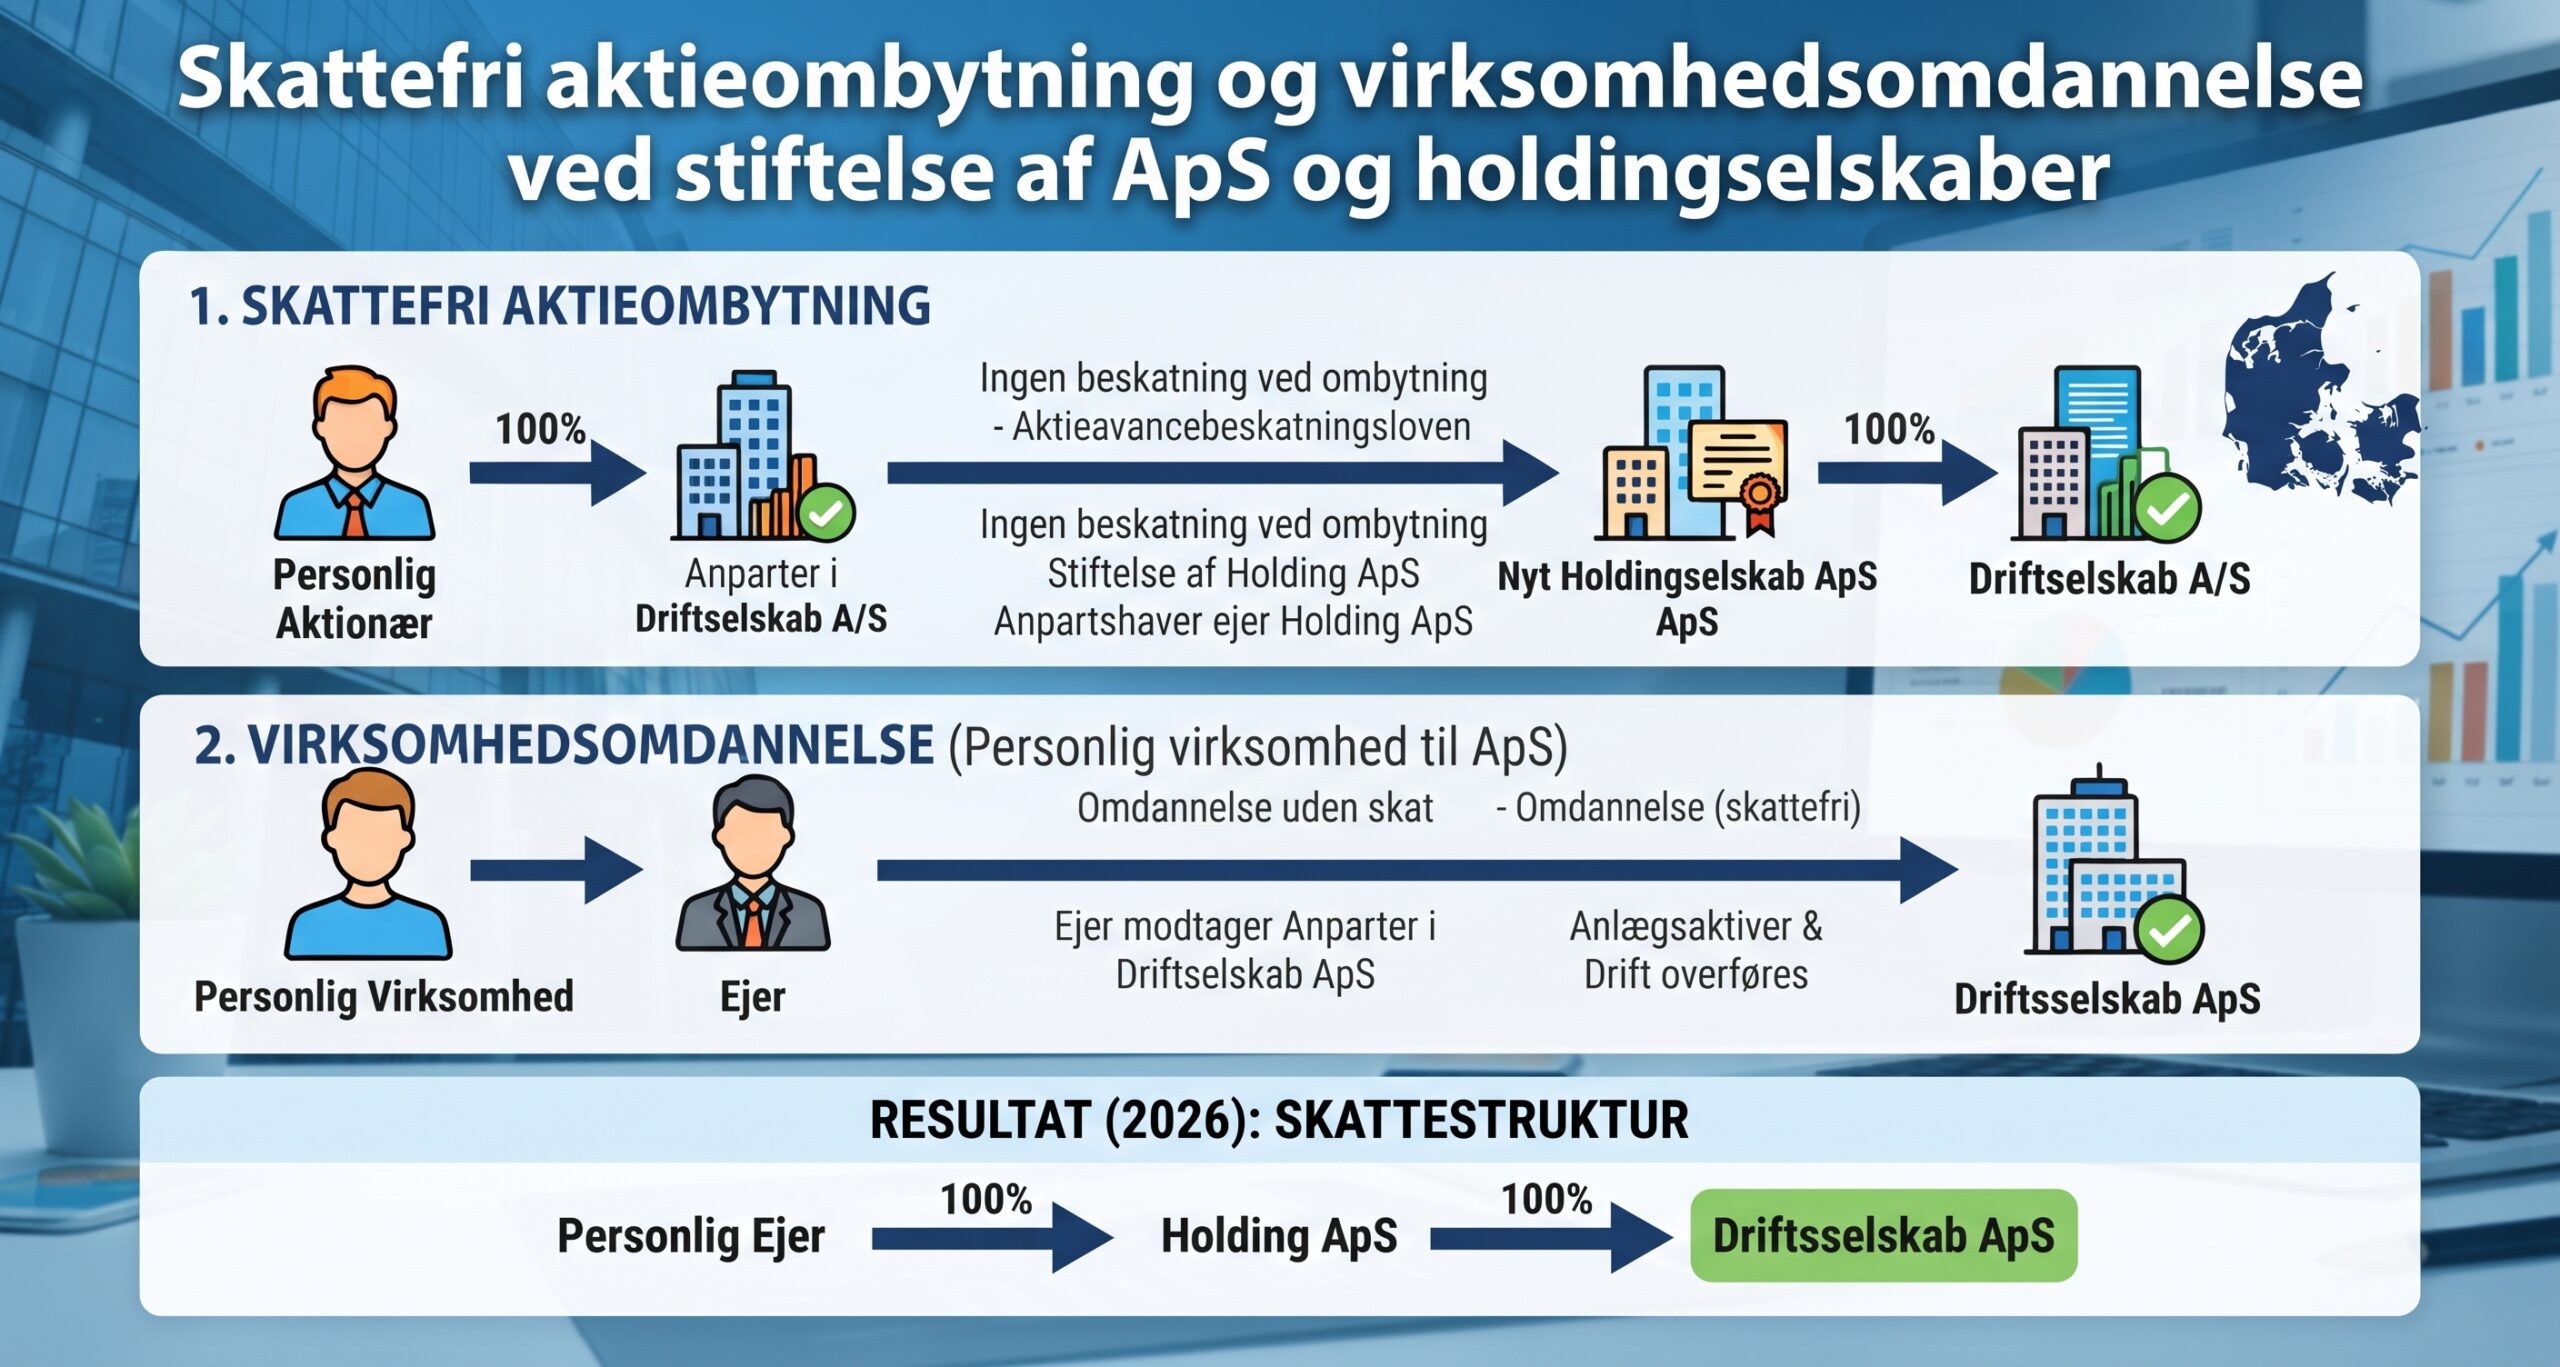
En ejer, der eksempelvis ejer 100 % af anparterne i et dansk driftsselskab, kan anvende aktieavancebeskatningslovens § 36 til at etablere et holdingselskab. Fremgangsmåden er normalt, at ejeren stifter et nyt Holding ApS og indskyder anparterne i Drift ApS som apportindskud. Ejeren modtager i stedet anparter i det nystiftede Holding ApS. Den fremtidige ejerstruktur bliver dermed:
Personlig ejer → Holding ApS → Drift ApS
Det eksisterende driftsselskab fortsætter som samme juridiske enhed med sit CVR-nummer, sine kontrakter og sine forpligtelser. Det er en fordel hvis der indgået kontrakter i dette CVR numer.
Betingelser for skattefri aktieombytning
Ved gennemførelse uden tilladelse fra Skattestyrelsen er navnlig følgende betingelser centrale:
- Det erhvervende selskab skal som hovedregel opnå flertallet af stemmerettighederne i det erhvervede selskab.
- Ombytningen skal ske til handelsværdi.
- Vederlaget skal opfylde aktieavancebeskatningslovens krav.
- Det erhvervende selskab må som hovedregel ikke afstå de erhvervede aktier eller anparter i en periode på tre år.
- Reglerne om oplysningspligt skal overholdes.
Treårsreglen betegnes normalt som holdingkravet. Der gælder særlige undtagelser, herunder ved visse efterfølgende skattefrie omstruktureringer.
Holdingkravet indebærer ikke, at ejeren generelt er afskåret fra at sælge sine anparter i holdingselskabet. En sådan disposition kan imidlertid udløse selvstændig beskatning og kræver en konkret vurdering.
Kan holdingselskabet sælge driftsselskabet?
Et holdingselskab, der er etableret ved skattefri aktieombytning uden tilladelse, kan som udgangspunkt ikke sælge de ombyttede anparter inden for tre år uden risiko for, at betingelserne for skattefriheden brydes.
Efter holdingperioden vil et salg af datterselskabsaktier normalt kunne være skattefrit for et dansk holdingselskab efter aktieavancebeskatningslovens § 8, når betingelserne for skattefri datterselskabsaktier er opfyldt.
Det er derfor vigtigt at skelne mellem den oprindelige ejers beskatning ved aktieombytningen og holdingselskabets eventuelle beskatning ved et senere salg.
2. Skattefri virksomhedsomdannelse fra enkeltmandsvirksomhed til ApS
Virksomhedsomdannelsesloven giver mulighed for at overføre en personligt ejet virksomhed til et aktie- eller anpartsselskab uden øjeblikkelig afståelsesbeskatning.
Ordningen anvendes blandt andet ved omdannelse af konsulentvirksomheder, handelsvirksomheder, håndværksvirksomheder og andre personligt drevne erhvervsvirksomheder.
Ved omdannelsen overtager selskabet de relevante aktiver og passiver efter virksomhedsomdannelseslovens regler.
Det kan blandt andet omfatte goodwill, driftsmidler, varelager, tilgodehavender og erhvervsmæssig gæld.
Betingelser for skattefri virksomhedsomdannelse
Virksomhedsomdannelseslovens § 2 opstiller en række betingelser.
Blandt de vigtigste er:
- Ejeren skal opfylde lovens krav til dansk skattepligt og skattemæssigt hjemsted.
- Virksomhedens erhvervsmæssige aktiver og passiver skal som udgangspunkt overdrages til selskabet.
- Hele vederlaget for virksomheden skal ydes i form af aktier eller anparter, herunder efter reglerne om omdannelse til et eksisterende selskab.
- Den skattemæssige anskaffelsessum for aktierne eller anparterne må som udgangspunkt ikke være negativ, dog med særlige undtagelser.
- En eventuel negativ indskudskonto i virksomhedsordningen skal som udgangspunkt udlignes.
- Omdannelsen skal normalt gennemføres senest seks måneder efter omdannelsesdatoen.
- Lovens dokumentationskrav og krav til opgørelse af udskudt skat skal opfyldes.
Hvis virksomheden anvender virksomhedsordningen, kræver omdannelsen særlig opmærksomhed på indskudskontoen, opsparet overskud og eventuelle hævninger.
Skattestyrelsen har i styresignalet SKM2025.633.SKTST præciseret den skattemæssige behandling af visse hævninger i forbindelse med skattefri virksomhedsomdannelse.
3. Eksempel: Virksomhed til 5 millioner kroner
En virksomhed har en handelsværdi på fem millioner kroner.
Ejeren ønsker at ændre strukturen uden at udløse øjeblikkelig beskatning af latente avancer.
Mulighederne afhænger af, om virksomheden allerede drives i selskabsform eller er personligt ejet.
| Eksempel | Aktieombytning | Virksomhedsomdannelse |
|---|---|---|
| Ejerens udgangspunkt | Ejer Drift ApS | Ejer personlig virksomhed |
| Virksomhedsværdi | 5.000.000 kr. | 5.000.000 kr. |
| Ny selskabsstruktur | Holding ApS ejer Drift ApS | Ejer ejer nyt Drift ApS |
| Indskud | Anparter i Drift ApS | Virksomhedens aktiver og passiver |
| Kontant vederlag | 0 kr. | 0 kr. |
| Umiddelbar avancebeskatning | 0 kr. | 0 kr. |
| Latente skatter | Videreføres efter successionsreglerne | Videreføres efter lovens successionsregler |
| Senere beskatning | Afhænger af senere afståelser og udlodninger | Afhænger af senere afståelser og udlodninger |
De anførte beløb er et forenklet regneeksempel. Det forudsættes, at alle lovmæssige betingelser er opfyldt. De fem millioner kroner er en handelsværdi og er ikke i sig selv udtryk for en skattepligtig avance. Det er ikke skat på indskudskapital.
4. Kan en virksomhed først omdannes skattefrit og derefter få holdingselskab?
Ja. De to ordninger kan efter omstændighederne anvendes i forlængelse af hinanden.
En ejer kan eksempelvis først omdanne en enkeltmandsvirksomhed til et Drift ApS efter virksomhedsomdannelsesloven.
Derefter kan ejeren etablere et Holding ApS ved skattefri aktieombytning efter aktieavancebeskatningslovens § 36.
Den samlede struktur bliver:
Personlig virksomhed → Drift ApS → Holding ApS som ejer af Drift ApS
Det giver mulighed for at samle ejerskabet i et holdingselskab, mens den oprindelige erhvervsaktivitet fortsætter i driftsselskabet.
Fordelene kan blandt andet være adskillelse mellem driftsrisiko og opsparet selskabskapital, mulighed for skattefri koncerninterne udbytter efter de relevante regler og større fleksibilitet ved senere generationsskifte eller salg.
Det forudsætter imidlertid, at begge dispositioner selvstændigt opfylder deres skatteretlige betingelser.
Et holdingselskab medfører ikke, at ejeren personligt kan hæve selskabets midler skattefrit.
5. Selskabsretlige krav ved apportindskud
Ved stiftelse af et holdingselskab med indskud af eksisterende anparter skal selskabslovens regler om apportindskud overholdes.
Der skal som udgangspunkt udarbejdes en vurderingsberetning efter selskabslovens §§ 36-38, medmindre en lovbestemt undtagelse finder anvendelse.
Ved virksomhedsomdannelse skal stiftelsesgrundlaget tilsvarende afspejle de overførte aktiver og forpligtelser.
De selskabsretlige dokumenter vil typisk omfatte stiftelsesdokument, vedtægter, vurderingsgrundlag og relevante overdragelsesdokumenter. Ved skattefri virksomhedsomdannelse kommer de særlige skattemæssige opgørelser og indberetningskrav til.
Fejl i værdiansættelse, overdragelsestidspunkt eller dokumentation kan medføre betydelige skattemæssige konsekvenser.
6. Særlige risici og forhold, som virksomhedsejeren bør undersøge
En skattefri omstrukturering bør planlægges, inden stiftelsesdokumenterne underskrives.
Ved aktieombytning er stemmeflertallet, handelsværdien, holdingkravet og den efterfølgende ejerstruktur centrale forhold.
Ved virksomhedsomdannelse er det navnlig nødvendigt at undersøge, om samtlige relevante aktiver og passiver medoverdrages, om virksomhedsordningens konti er korrekt opgjort, og om fristerne kan overholdes.
Har virksomheden fast ejendom, betydelig goodwill, udenlandske aktiver, flere ejere eller eksisterende holdingstrukturer, kan der opstå yderligere selskabsretlige, skatteretlige og afgiftsmæssige spørgsmål.
Skattefrihed efter virksomhedsomdannelsesloven eller aktieavancebeskatningsloven indebærer heller ikke automatisk fritagelse for eksempelvis tinglysningsafgift eller andre omkostninger ved omstruktureringen.
7. Lovgivning, juridisk vejledning og afgørelser
Aktieavancebeskatningslovens § 36: Bestemmelsen regulerer skattefri aktieombytning, herunder aktieombytning med og uden forudgående tilladelse. Skattestyrelsens juridiske vejledning, afsnit C.D.7.4.1: https://info.skat.dk/data.aspx?oid=1945253
Virksomhedsomdannelsesloven §§ 1-4: Loven fastlægger betingelserne for skattemæssig succession, omdannelsesdato, anskaffelsessum og overførsel af virksomhedsaktiver. Skattestyrelsens juridiske vejledning, afsnit C.C.7.2.2: https://info.skat.dk/data.aspx?oid=2047507
SKM2026.102.SR – Skattefri aktieombytning uden tilladelse: Afgørelsen fra Skatterådet vedrører skattefri aktieombytning uden tilladelse og er relevant ved vurderingen af reglernes anvendelse. https://info.skat.dk/data.aspx?oid=2460720
Afgørelse om skattefri virksomhedsomdannelse og manglende overdragelse af fast ejendom: Afgørelsen illustrerer betydningen af kravet om overdragelse af virksomhedens aktiver ved anvendelse af virksomhedsomdannelsesloven. https://info.skat.dk/data.aspx?oid=2458355
SKM2025.633.SKTST – Hævninger ved skattefri virksomhedsomdannelse: Dette er et styresignal fra Skatterådet. Styresignalet præciserer behandlingen af visse hævninger foretaget i forbindelse med virksomhedsomdannelse. Det er omtalt i den juridiske vejledning, afsnit C.C.7.2.2.
8. Hvornår skal hvilken ordning anvendes?
For en virksomhedsejer, der allerede driver erhvervsvirksomhed i et ApS, og som ønsker at etablere et holdingselskab, vil skattefri aktieombytning normalt være den relevante ordning. For en ejer af en personligt drevet virksomhed, der ønsker at overgå til selskabsform, vil skattefri virksomhedsomdannelse normalt være udgangspunktet. Ønsker ejeren både en selskabsmæssig drift og et selvstændigt holdingselskab, kan de to ordninger anvendes i kombination, når deres respektive betingelser er opfyldt.
Valget bør baseres på virksomhedens nuværende ejerform, en evt. latent skattepligt, gældsforhold, planlagte kapitaldispositioner og eventuelle planer om salg eller generationsskifte.
9. Skattefrit indskud af selskabskapital på eksempelvis 1 million kroner
En væsentlig fordel ved et holdingselskab er, at ejeren kan indskyde kapital i selskabet uden at indskuddet udløser selskabsskat. Hvis en ejer eksempelvis stifter et Holding ApS med en selskabskapital på 1.000.000 kr., skal holdingselskabet ikke betale skat af det indskudte beløb. Det gælder både ved kontant stiftelse og ved efterfølgende kapitalforhøjelser, når indskuddet gennemføres korrekt. Dette kræver dog et deklarationsdokument.
Skattefriheden følger af de almindelige regler om kapitalindskud og selskabsskattelovens § 13, stk. 1, nr. 1, der blandt andet fritager overkurs ved aktieudstedelse for beskatning.
Eksempel på skattefrit kapitalindskud
| Kapitalforhold | Beløb |
|---|---|
| Indskud fra ejeren | 1.000.000 kr. |
| Registreret anpartskapital | 1.000.000 kr. |
| Skattepligtig indtægt i Holding ApS | 0 kr. |
| Selskabsskat af kapitalindskuddet | 0 kr. |
| Kapital til rådighed for investering | 1.000.000 kr. |
En almindelig indbetaling fra ejeren uden kapitalforhøjelse kan derimod efter omstændighederne blive anset som et skattepligtigt tilskud. Dette sker ofte fordi uden dokumentationer, ja så kan Skattestyrelsen omkvalificere betalinger og skattepligter. Ejeren vil kunne vælge at indskyde 1.000.000 kr., hvoraf eksempelvis 20.000 kr. registreres som anpartskapital og 980.000 kr. som overkurs. Også denne overkurs er som udgangspunkt skattefri for selskabet. Det er vigtigt, at indskuddet registreres og bogføres ved skattedeklaration eller revisionserklæring. Det skal ske som et reelt kapitalindskud. Skattestyrelsen beskriver denne sondring i Den juridiske vejledning, afsnit C.D.1.4.4: https://info.skat.dk/data.aspx?oid=1899876
Kan ejeren senere få sin million tilbage skattefrit?
Den indskudte million udgør som udgangspunkt ejerens skattemæssige anskaffelsessum for anparterne. En senere tilbagebetaling er imidlertid ikke automatisk skattefri. Udbetaling ved kapitalnedsættelse beskattes som hovedregel som udbytte efter ligningslovens § 16 A. Ved salg af anparterne eller opløsning af selskabet kan anskaffelsessummen derimod indgå i opgørelsen af den skattepligtige aktieavance efter de gældende regler.
Dermed skal man skelne mellem skattefrit indskud af kapital i holdingselskabet og den senere skattemæssige behandling af udbetalinger til ejeren. De centrale regler og de anførte kildesider er kontrolleret mod Skattestyrelsens offentliggjorte vejledninger og afgørelser. De konkrete skattevirkninger forudsætter altid en vurdering af den pågældende virksomhed og transaktion. Vi udarbejder gerne revisionserklæringer, skattedeklarationer og endelige godkendte overdragelser af f.eks. varelager, værdier eller kapitalindskud.
Kilde: Skattestyrelsen, Den juridiske vejledning, aktieavancebeskatningsloven, virksomhedsomdannelsesloven og Skatterådets afgørelser, Michael Rasmussen, Advokat og Revisor Samvirket, AORS.DK
Fotokredit: AI genereret af Google Gemini af Michael Rasmussen
Personer/Firmaer/Emner/#: #SkattefriAktieombytning, #SkattefriVirksomhedsomdannelse, #Holdingselskab, #HoldingApS, #DriftApS, #Apportindskud, #Selskabsstiftelse, #Skatterådet, #Skattestyrelsen, #Aktieavancebeskatningsloven, #Virksomhedsomdannelsesloven, #SkattemæssigSuccession, #Virksomhedsordningen, #Selskabsskat, #Skatterådgivning, #AdvokatOgRevisorSamvirket, #AORS
Copyrights: Ⓒ 2026 Copyright by https://AORS.DK – kan deles ved aktivt link til denne artikel.


