Aktiesparekontoens indskudsloft tredobles til 500.000 kr. se skattefordele og regneeksempler
Skat, investering og formuepleje: Regeringen vil næsten tredoble indskudsloftet på aktiesparekontoen fra 174.200 kr. til 500.000 kr. Det kan give betydelige skattemæssige fordele for private investorer og familier med større opsparinger. Med en aktiesparekonto beskattes investeringsafkast med blot 17 procent, mens almindelig aktieindkomst som udgangspunkt beskattes med 27 eller 42 procent. Det skriver AORS.DK der kan henvise til forskellige investeringsmodeller i Danmark og udlandet.
En familie med to voksne vil således efter forslaget kunne investere op til 1 million kroner gennem hver sin aktiesparekonto. Dermed kan en betydeligt større del af familiens aktieformue omfattes af den lave beskatning.
Ændringen er en del af regeringens finanslovsudspil for 2027, der blev præsenteret den 9. oktober 2026. Forhøjelsen er endnu ikke vedtaget, og de endelige ikrafttrædelses- og overgangsregler skal afklares. Det skriver Børsen og Skatteministeriet.
Brug for advokat, revisor eller international rådgivning?
Kontakt vores danske specialister direkte på et af vores kontorer:
Advokat og Revisor Samvirket – Professionel rådgivning siden 1991
Hvad ændrer sig på aktiesparekontoen?
| Forhold | Regler 2026 | Regeringens forslag |
|---|---|---|
| Indskudsloft pr. person | 174.200 kr. | 500.000 kr. |
| To voksne | 348.400 kr. | 1.000.000 kr. |
| Forhøjelse pr. person | 325.800 kr. | |
| Forhøjelse i procent | 187,0 % | |
| Beskatning af afkast | 17 % | 17 % |
| Beskatningsprincip | Lagerprincip | Lagerprincip |
Det nye loft bliver således cirka 2,87 gange det eksisterende loft. Betegnelsen tredobling er derfor en afrunding.
En væsentlig del af reformen er også forslaget om at ændre beregningsgrundlaget for indskudsloftet, så det oprindelige indskud frem for kontoens løbende markedsværdi får betydning. De præcise regler er endnu ikke endeligt fastlagt.
Regneeksempel 1: 500.000 kr. investeret med 7 procent i årligt afkast
En investor indskyder 500.000 kr. og opnår et årligt afkast på 7 procent.
| Beregning | Beløb |
|---|---|
| Indskud | 500.000 kr. |
| Årets afkast, 7 % | 35.000 kr. |
| Skat på aktiesparekonto, 17 % | 5.950 kr. |
| Afkast efter skat | 29.050 kr. |
| Samlet værdi efter skat | 529.050 kr. |
Ved et almindeligt depot med et realiseret aktieafkast på 35.000 kr., hvor hele gevinsten ligger inden for 27-procentsgrænsen, vil skatten være 9.450 kr.
Den isolerede skattebesparelse bliver 3.500 kr. på ét år.
Ved 42 procent i aktieindkomstskat er forskellen 8.750 kr. Det forudsætter, at gevinsten faktisk beskattes med 42 procent.
Sammenligningen er forenklet, fordi almindelige aktiedepoter ofte er realisationsbeskattede, mens aktiesparekontoen er lagerbeskattet. Skatten på et frit depot kan derfor i mange tilfælde udskydes til salgstidspunktet.
Regneeksempel 2: En familie investerer 1 million kroner
To ægtefæller kan hver oprette en aktiesparekonto. Forudsat at de foreslåede regler gennemføres, vil de tilsammen kunne indskyde 1 million kroner.
Ved et afkast på 7 procent vil familiens samlede årlige afkast være 70.000 kr.
| Beskatning | Skat | Afkast efter skat |
|---|---|---|
| Aktiesparekonto 17 % | 11.900 kr. | 58.100 kr. |
| Almindelige aktier 27 % | 18.900 kr. | 51.100 kr. |
| Almindelige aktier 42 % | 29.400 kr. | 40.600 kr. |
Den årlige skatteforskel er således 7.000 kr. sammenlignet med 27 procent og 17.500 kr. sammenlignet med 42 procent. Der er tale om alternative skatteberegninger, ikke en vurdering af ægtefællernes faktiske progressive beskatning.
Regneeksempel 3: Skattefordelen over 20 år
Vi forudsætter, at investoren opnår 7 procent i bruttoafkast hvert år, ikke foretager nye indskud eller hævninger, og at alle skatter betales af investeringens værdi.
Med 17 procent lagerbeskatning svarer dette i den forenklede model til et årligt nettoafkast på 5,81 procent.
Ved sammenligning med 27 eller 42 procent anvendes her også årlig beskatning for at isolere skattesatsens betydning. Det er ikke en fuldstændig beregning af et almindeligt realisationsbeskattet aktiedepot.
| Investeringsperiode | 17 % skat | 27 % skat | 42 % skat |
|---|---|---|---|
| 5 år | 663.137 kr. | 641.490 kr. | 610.083 kr. |
| 10 år | 879.503 kr. | 823.020 kr. | 744.403 kr. |
| 15 år | 1.166.462 kr. | 1.055.919 kr. | 908.296 kr. |
| 20 år | 1.547.050 kr. | 1.354.724 kr. | 1.108.272 kr. |
Formueudvikling over 20 år
Startkapital 500.000 kr. · Bruttoafkast 7 % p.a. · Forenklet årlig beskatning
Indskudsloftet hæves til 500.000 kr.
Forslaget indebærer en forhøjelse på 325.800 kr. pr. person, svarende til cirka 187 procent. Endnu ikke vedtaget pr. 12. oktober 2026.
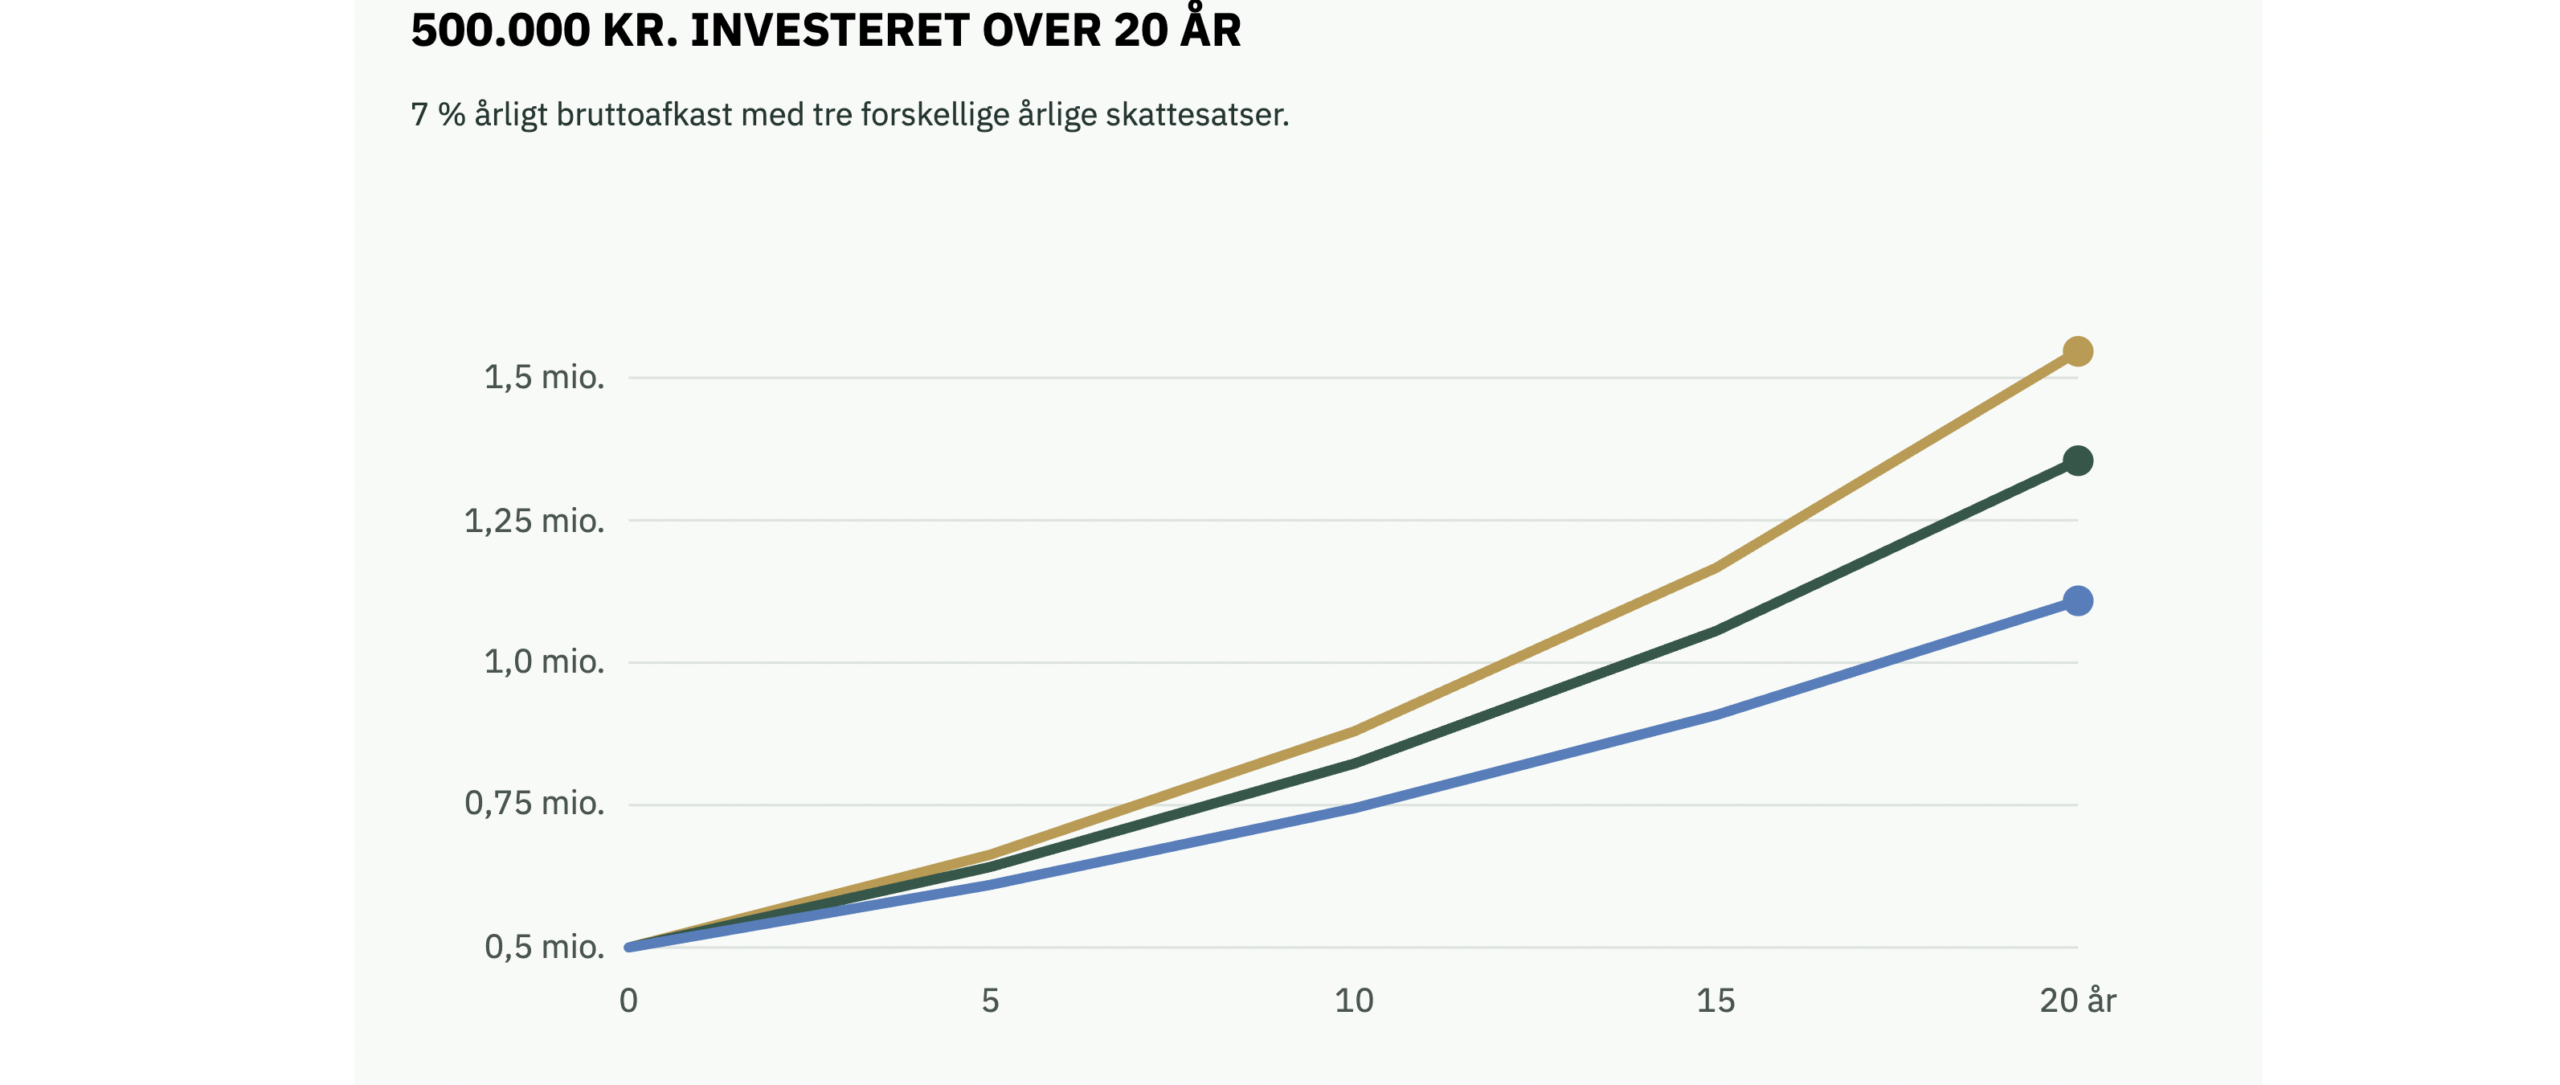
500.000 kr. investeret over 20 år
7 % årligt bruttoafkast med tre forskellige årlige skattesatser.
Efter 20 år:
17 % skat: 1.547.050 kr.
27 % skat: 1.354.724 kr.
42 % skat: 1.108.272 kr.
Illustrativ beregning med konstant afkast, årlig skat og geninvestering af nettoafkast. Der ses bort fra handelsomkostninger, udbytteskatter og skatteudskydelse i almindelige aktiedepoter.
Beregnet model, ikke prognose. Skat betales årligt. Grafik: Jesper Christiansen, aors.dk.
Efter 20 år er forskellen mellem 17 og 27 procent i denne model omkring 192.326 kr. Sammenlignet med 42 procent er forskellen cirka 438.778 kr.
Tallene illustrerer renters rente og den langsigtede virkning af en lavere løbende beskatning. Ved en faktisk sammenligning med et frit aktiedepot skal værdien af skatteudskydelse også indregnes.
Hvem kan få størst fordel af forhøjelsen?
Forhøjelsen er navnlig relevant for personer, der har en betydelig opsparing uden for pensionsordningerne. Det gælder også selvstændige, lønmodtagere med større frie formuer og familier, der ønsker at investere langsigtet.
Da aktiesparekontoen er personlig, vil en familie med to voksne og to mindreårige børn principielt kunne have fire separate konti med et samlet indskudsloft på 2 millioner kroner, hvis loftet hæves til 500.000 kr. for alle kontoejere.
Børnenes konti tilhører børnene, og midlerne kan ikke behandles som forældrenes egne. Gaver og eventuel gavebeskatning skal vurderes særskilt.
De juridiske regler om aktiesparekontoen
Det centrale retsgrundlag er aktiesparekontoloven, lovbekendtgørelse nr. 281 af 13. marts 2025.
| Lovbestemmelse | Regler |
|---|---|
| § 1 | Hvem der kan oprette en aktiesparekonto |
| § 5 | Hvilke aktiver der kan indgå |
| § 9 | Regler om indskud og indskudsloft |
| § 13 | Opgørelse af beskatningsgrundlaget |
| § 14 | Skattesats på 17 procent |
| § 15 | Fremførsel af negativ skat |
Den særlige fordel ved aktiesparekontoen er den forholdsvis lave skattesats. Til gengæld anvendes lagerbeskatning. Det indebærer, at der som udgangspunkt skal betales skat af årets positive værdiregulering, selv om investor ikke sælger sine værdipapirer.
Ved tab opgøres der negativ skat, som kan fremføres og modregnes efter aktiesparekontolovens § 15.
Hvad med eksisterende aktiesparekonti?
Hvis loftet forhøjes til 500.000 kr., vil det blive relevant at undersøge, hvor meget eksisterende kontoejere kan indbetale yderligere.
Eksempelvis vil en konto med oprindelige nettoindskud på 150.000 kr. matematisk have 350.000 kr. op til det foreslåede loft. Den faktiske indbetalingsmulighed afhænger dog af de kommende lovbestemmelser om beregningsgrundlag og overgangsregler.
Investorer bør derfor ikke på nuværende tidspunkt indbetale efter den foreslåede grænse på 500.000 kr.
Kilder og lovgrundlag
Kilde: Skatteministeriets finanslovsudspil, Skattestyrelsen, Aktiesparekontoloven, Morten Jensen, Advokat og Revisor Samvirket, AORS.DK
Fotokredit: AORS.DK, egne HTML-grafer
Personer/Firmaer/Emner/#: #Aktiesparekonto, #Aktier, #Aktieindkomst, #Indskudsloft, #Skat, #Investering, #Formuepleje, #Finanslov2027, #Skattestyrelsen, #Skatteministeriet, #Børsen, #AORS
Copyrights: Ⓒ 2026 Copyright by https://AORS.DK – kan deles ved aktivt link til denne artikel.


