Regeringen vil indføre topskat på arv: Op til 30 % arveafgift, mens andre lande har 0 % skat på arv og gaver
Den danske regering vil indføre en ny progressiv boafgift, der kan fordoble arveafgiften fra 15 % til 30 % på den del af større dødsboer, som overstiger 10 millioner kroner. Samtidig lægger regeringen op til at forhøje bundfradraget og beskytte generationsskifte af aktive erhvervsvirksomheder mod den nye afgift. Forslaget skaber øget interesse for lovlig arveplanlægning, herunder gaver i levende live, investeringer, familieoverdragelser, holdingselskaber og international formueplanlægning. En række lande, herunder Sverige, Norge, Østrig, Cypern, Malta, Singapore og De Forenede Arabiske Emirater, har allerede afskaffet eller undladt at indføre almindelig arveafgift. Flere af landene har heller ingen selvstændig gaveafgift. Det skriver AORS.DK.
Regeringens forslag: 30 % arveafgift på formuer over 10 millioner kroner
Ifølge regeringens plan skal den almindelige boafgift på 15 % suppleres med en højere afgiftssats på 30 % for den del af dødsboets afgiftsgrundlag, der overstiger 10 millioner kroner. Forslaget indebærer således ikke, at hele arven beskattes med 30 %, blot fordi dødsboet overstiger beløbsgrænsen.
Den nye afgift vil som udgangspunkt angå den passive formue. Kapitalandele i kvalificerende aktive virksomheder forventes undtaget fra beregningen af den forhøjede afgift.
Brug for advokat, revisor eller international rådgivning?
Kontakt vores danske specialister direkte på et af vores kontorer:
Advokat og Revisor Samvirket – Professionel rådgivning siden 1991
| Forhold | Gældende regler 2026 | Regeringens plan |
|---|---|---|
| Almindelig boafgift til børn | 15 % | 15 % |
| Boafgift af beløb over 10 mio. kr. | 15 % | 30 % |
| Bundfradrag pr. almindeligt bo | 392.300 kr. | 550.000 kr. |
| Kvalificerende aktive virksomheder | 10 % | 10 % |
| Almindelig gaveafgift til børn over bundgrænse | 15 % | 15 % |
| Årligt afgiftsfrit gavebeløb pr. barn i 2026 | 80.600 kr. | Ingen varslet ændring af satsen |
Forslaget er ikke det samme som vedtaget lovgivning. Ikrafttrædelsesdato kendes pt. ikke. Det foreslåede bundfradrag på 550.000 kr. er derfor ikke en gældende sats.
Regeringen forventer ifølge de offentliggjorte oplysninger et årligt merprovenu på omkring 500 millioner kroner efter adfærdsvirkninger og tilbageløb. På baggrund af dødsbostatistik fra 2023 anslås omkring 250 dødsboer årligt at have nettoformuer over 10 millioner kroner. Dermed vil under 1 % af de skiftede dødsboer umiddelbart blive omfattet af den højere afgift.
Hvor meget mere kan arvingerne komme til at betale?
Følgende beregninger viser forskellen mellem en boafgift på 15 % og den foreslåede forhøjelse til 30 % af beløb over 10 millioner kroner.
Eksempelberegning af ekstra arveafgift
Nuværende 15 %
Foreslået model
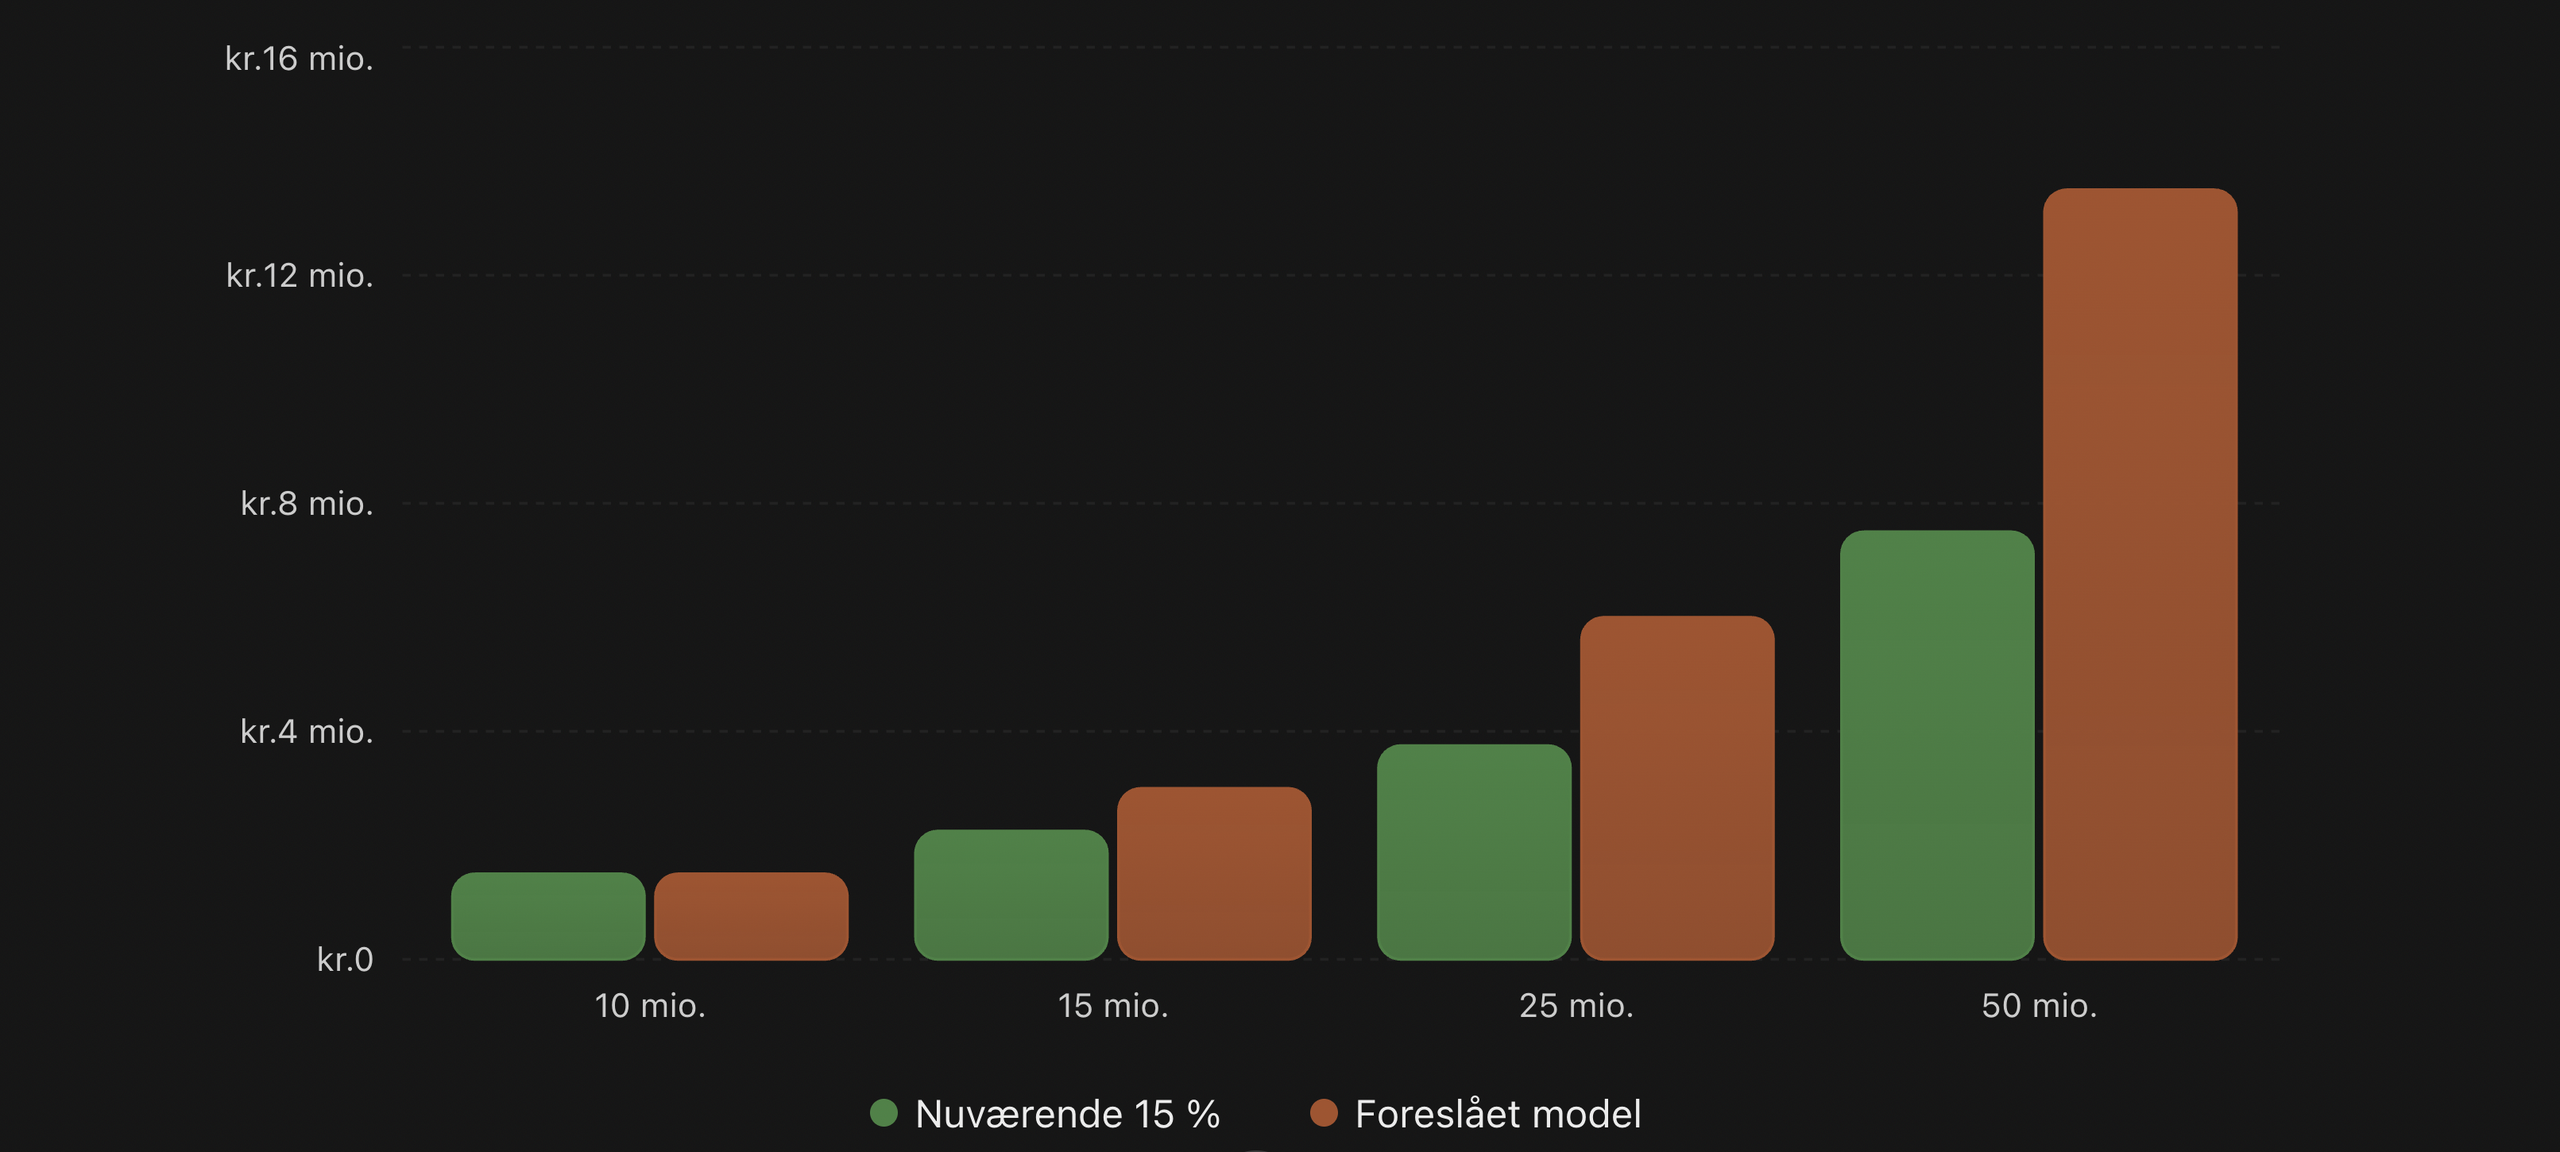
Forenklede eksempler i kroner. Der er ikke indregnet bundfradrag, boets øvrige skatter eller særregler.
| Dødsboets formue | Ekstra boafgift ved forslaget |
|---|---|
| 10 mio. kr. | 0 kr. |
| 15 mio. kr. | 750.000 kr. |
| 25 mio. kr. | 2.250.000 kr. |
| 50 mio. kr. | 6.000.000 kr. |
| 100 mio. kr. | 13.500.000 kr. |
Beregningerne er illustrative og forudsætter, at hele formuen over 10 millioner kroner omfattes af den højere sats. Kvalificerende virksomhedsaktiver og den endelige lovgivnings udformning kan ændre resultatet.
Vej arvesager beskattes depoter, kontanter, ejendomme, anparter, selskabers værdi ogevt- andre formuegoder som biler, både, sommerhuse og ejendomme eller tilsvarende værdier i udlandet m.v.
20 lande og jurisdiktioner med ingen almindelig arveafgift og gaveafgift
Ligesom vi har mange iværksættere der flytter fra Danmark er mange familie beskæftiget med a flytte virksomheder, formuer, arv og rettigheder derhen hvor man sliper billigst i skat. Det er en ret og det er i stogende omfang vi får henvendelser. Internationalt er der betydelige forskelle på beskatningen af formueoverførsler mellem generationer. Mange er helt skattefrie mens andre her i EU er mere attraktive omend der betales en mindre skat.
Nogle lande har helt afskaffet både arveafgift og gaveafgift. Andre opkræver ikke en selvstændig arveafgift, men beskatter overførslen gennem indkomstskat, kapitalgevinstskat, dokumentafgifter eller ejendomsoverdragelsesafgifter.
Nedenstående tabel angiver den almindelige nationale beskatningsordning i oktober 2026. En sats på 0 % betyder ikke nødvendigvis, at alle konkrete overførsler er skattefri.
| Land eller jurisdiktion | Arveafgift | Gaveafgift | Vigtige bemærkninger |
|---|---|---|---|
| Sverige | 0 % | 0 % | Arve- og gaveafgift afskaffet. |
| Norge | 0 % | 0 % | Begge afgifter afskaffet. Formueskat gælder fortsat. |
| Østrig | 0 % | 0 % | Ejendomsoverdragelsesafgift og anmeldelsespligt kan gælde. |
| Cypern | 0 % | 0 %* | Gaver af fast ejendom kan udløse andre skatter. |
| Malta | 0 % | 0 % | Stempelafgift ved bestemte overførsler, herunder ejendomme og aktier. |
| Estland | 0 % | 0 %* | Visse gaver kan blive indkomstbeskattet. |
| Tjekkiet | 0 % | 0 %* | Ikke-fritagne gaver kan blive indkomstbeskattet. |
| Slovakiet | 0 % | 0 %* | Ingen selvstændig arve- eller gaveafgift. Andre skatter kan forekomme. |
| Letland | 0 %* | 0 %* | Gaver uden for familien kan være indkomstskattepligtige. |
| Australien | 0 % | 0 % | Overdragelser kan medføre kapitalgevinstskat. |
| New Zealand | 0 % | 0 % | Særlige regler for ejendomme og trusts. |
| Singapore | 0 % | 0 % | Estate duty afskaffet i 2008. |
| Hongkong | 0 % | 0 % | Estate duty afskaffet i 2006. |
| Forenede Arabiske Emirater | 0 % | 0 % | Arveret og registreringsafgifter skal vurderes særskilt. |
| Bahrain | 0 % | 0 % | Mulige registreringsafgifter ved ejendomme. |
| Qatar | 0 % | 0 % | Andre regler kan gælde for ejendomsaktiver. |
| Oman | 0 % | 0 % | Arveregler og aktivtype har betydning. |
| Bahamas | 0 % | 0 % | Stempelafgift kan gælde for fast ejendom. |
| Panama | 0 % | 0 %* | Gaver kan have øvrige skattemæssige konsekvenser. |
| Canada | 0 % | 0 % | Kapitalgevinster kan blive realisationsbeskattet ved dødsfald. |
*Angiver, at der ikke findes en almindelig særskilt arve- eller gaveafgift, men at indkomstbeskatning eller særregler kan være afgørende. Derfor kan 0 % ikke anvendes som en generel garanti for skattefrihed.
Portugal og Andorra kræver særlig opmærksomhed
Portugal omtales undertiden som et land uden arveafgift. Det er kun delvist dækkende. Overførsler ved arv og gaver kan blive pålagt 10 % stempelafgift. Ægtefæller, børn, børnebørn og forældre er som udgangspunkt fritaget for denne afgift.
Andorra kan ligeledes være relevant ved international formueplanlægning, men landet bør ikke kategoriseres som ubetinget skattefrit for alle former for gaver og arv uden en konkret vurdering af aktiverne, parternes hjemsted og de gældende lokale regler. Specielt skal der tages hensyn til erhvervsdrivende virksomheder og fonde i arvesagerne.
10 lovlige muligheder for at reducere den fremtidige arveafgift
Den væsentligste forskel mellem beskatning ved dødsfald og beskatning af gaver i levende live er, at borgeren kan planlægge overdragelsestidspunktet.
Regeringens forslag om en forhøjet boafgift kan gøre denne mulighed mere økonomisk betydningsfuld.
1. Giv gaver til børn og børnebørn i levende live
Efter boafgiftslovens § 22 kan forældre i 2026 hver give 80.600 kroner afgiftsfrit til hvert barn og barnebarn.
For to forældre med tre børn betyder det:
| Gaveordning | Beløb |
|---|---|
| Fra én forælder til ét barn pr. år | 80.600 kr. |
| Fra to forældre til ét barn pr. år | 161.200 kr. |
| Fra to forældre til tre børn pr. år | 483.600 kr. |
| Over 10 år ved uændret beløbsgrænse | 4.836.000 kr. |
| Over 20 år ved uændret beløbsgrænse | 9.672.000 kr. |
Det forudsætter, at hver forælder faktisk foretager gaver af egne midler, og at ingen af modtagerne modtager andre gaver, som medregnes under samme årsgrænse.
Det skriver Skattestyrelsen i sin vejledning om afgiftsfrie gaver.
2. Giv større gaver mod betaling af 15 % gaveafgift
Det kan være interessant, at regeringens foreløbige plan alene forhøjer boafgiften og ikke den almindelige gaveafgift.
Forældrene kan derfor også overdrage større kontantbeløb til børnene, selv om det årlige afgiftsfrie beløb er overskredet.
Eksempel med en gave på 5 millioner kroner fra én forælder til ét barn i 2026:
| Beregning | Beløb |
|---|---|
| Gave | 5.000.000 kr. |
| Afgiftsfrit beløb | 80.600 kr. |
| Afgiftspligtigt beløb | 4.919.400 kr. |
| Gaveafgift på 15 % | 737.910 kr. |
Ved en fremtidig marginal boafgift på 30 % vil større gaver derfor i nogle situationer kunne overdrages med en lavere afgiftsprocent end ved dødsfaldet.
Det kræver dog en individuel beregning af blandt andet afgiftsgrundlaget, hvem der betaler gaveafgiften, og hvordan boets samlede formue påvirkes.
3. Opret familielån og nedbring gælden gennem årlige gaver
Vi kan etablere et korrekt udformet anfordringslån mellem forældre og børn kan bruges ved generationsskifte. Forældrene kan eksempelvis udlåne 2 millioner kroner til et barn, som anvender pengene til køb udbetalings på af bolig. Herefter kan forældrene årligt vælge at eftergive en del af gælden inden for gaveafgiftsgrænsen.
Det kræver et reelt gældsforhold, et gældsbrev og selvstændige beslutninger om eventuel fremtidig gældseftergivelse. Det er aldrig tilstrækkeligt blot at oprette et gældsbrev og på forhånd aftale, at hele lånet automatisk nedskrives med de årlige afgiftsfrie gavebeløb. En sådan ordning kan efter omstændighederne blive betragtet som en gave allerede ved lånets etablering, hvorfor lånet kan omkvalificeres.
4. Overdrag aktier, investeringer og ejendomme tidligere
Hvis en forælder forventer betydelige værdistigninger, kan en overdragelse i levende live flytte fremtidige værdistigninger til næste generation. Eksempelvis kan en investering med en aktuel værdi på 2 millioner kroner udvikle sig til 8 millioner kroner over 15 år. Hvis aktivet er overdraget gyldigt til barnet, tilhører de efterfølgende værdistigninger som udgangspunkt barnet. Overdragelsen kan dog udløse gaveafgift, aktieavancebeskatning, ejendomsavancebeskatning eller andre skatter. Der findes ikke en almindelig skattefri adgang til at overdrage værdipapirer eller fast ejendom til børn.
5. Investér i aktive virksomheder
Regeringen lægger op til, at kvalificerende aktive virksomheder ikke skal omfattes af den nye forhøjede boafgift. Det kan gøre investering i erhvervsvirksomheder relevant for familier med store formuer. Der er imidlertid væsentlige forskelle mellem aktiv virksomhed og passiv kapitalanbringelse. Et holdingselskab med almindelige børsnoterede aktier, obligationer og kontanter bliver ikke automatisk en aktiv erhvervsvirksomhed, blot fordi investeringerne placeres i selskabsform. For kvalificerende virksomhedsoverdragelser findes særregler om skattemæssig succession og nedsat bo- eller gaveafgift. Særligt aktieavancebeskatningslovens § 34 og boafgiftslovens regler om erhvervsoverdragelser skal undersøges.
6. Etabler en holdingstruktur før generationsskiftet
Et holdingselskab kan anvendes til at samle kapitalandele, adskille investeringer fra driften og organisere familiens ejerstruktur. Mulige løsninger omfatter overdragelse af kapitalandele, etablering af forskellige aktieklasser og succession ved overdragelse til børn. Et holdingselskab medfører dog ikke i sig selv fritagelse for boafgift, gaveafgift eller avancebeskatning.
7. Anvend testamente og arveafkald
Et testamente kan tilrettelægge fordelingen mellem ægtefælle, børn, børnebørn og eventuelle almennyttige organisationer inden for arvelovens rammer. Et korrekt gennemført arveafkald kan ligeledes få betydning for, hvem der modtager arven, og hvordan afgiftspligten opgøres. Arveafkald har selvstændige skattemæssige regler, og tidspunktet for afkaldet er væsentligt.
8. Undersøg fondsløsninger
En familie kan anvende fonde eller erhvervsdrivende fondskonstruktioner til blandt andet at sikre fortsat virksomhedsdrift og fastlægge langsigtede uddelingsformål. Fonde er imidlertid selvstændige juridiske enheder, og stifteren mister som udgangspunkt den personlige ejendomsret til den overførte formue. Overførsel af aktiver kan udløse skat eller afgift. En almindelig dansk familiefond er derfor ikke automatisk en afgiftsfri generationsskifteløsning, men det er mange i udlandet som f.eks. Malta, USA, Asien, Cayman Island og mange andre.
9. Overvej reel fraflytning til et land uden arveafgift
Ved meget store internationale formuer kan flytning af bopæl og skattemæssigt hjemsted have væsentlig betydning. Danmarks boafgiftslov § 9 fastlægger blandt andet, at afdødes hjemting har betydning for, hvilke aktiver der er omfattet af dansk boafgift. Hvis afdøde ikke havde hjemting i Danmark, kan danske faste ejendomme og formue knyttet til faste driftssteder i Danmark fortsat være afgiftspligtige. En dansk statsborger med reel bopæl i eksempelvis Sverige eller Malta kan således befinde sig i en anden boafgiftsmæssig situation end en person med hjemting i Danmark. Man bliver dog ikke fritaget for dansk boafgift ved blot at åbne en udenlandsk bankkonto, stifte et offshore-selskab eller købe en udenlandsk bolig.
Den faktiske bopæl, formuens karakter, mulige danske skattekrav og eventuelle fraflytningsskatter skal vurderes. Man har automatisk ret til 182 dages indrejse i f.eks. Danmark.
10. Planlæg international arv og gaver samlet
En person kan eje værdipapirer i Luxembourg, bankindeståender i Schweiz, et selskab i Delaware og ejendomme i Danmark og Spanien. Det betyder ikke, at aktiverne automatisk falder uden for dansk boafgift. Der skal foretages en samlet analyse af blandt andet afdødes hjemting, de enkelte aktivers beliggenhed, internationale aftaler og reglerne om beskatning af de konkrete overdragelser. Den del af arven som har erhvervsmæssi karakter kan omkvalificeres af Skattestyrelsen i Danmark eller andre lande.
Den afgørende forskel: Gaver på 15 % mod foreslået arveafgift på 30 %
Ved formuer over 10 millioner kroner kan tidspunktet for overdragelsen blive afgørende. Hvis en person eksempelvis ønsker at overføre 20 millioner kroner til sine børn, kan gaver i levende live potentielt være omfattet af 15 % gaveafgift, mens en tilsvarende overførsel gennem dødsboet delvist kan blive omfattet af regeringens foreslåede sats på 30 %. Derfor kan en planlagt fremrykning af generationsskiftet, overdragelse af værdistigningsaktiver og løbende gaver få større betydning. Der kan med andre ord spares millioner.
Samtidig kan forslaget betyde, at flere familier vil undersøge reelt internationalt domicil, skattemæssig succession, familieejede selskaber og fondskonstruktioner. Det afgørende er, at planlægningen finder sted, mens ejeren fortsat har mulighed for at disponere over aktiverne, og at dispositionerne gennemføres med fuld respekt for skatte- og arvelovgivningen.
Når fast ejendom indgår i et dødsbo, skal den medregnes til sin seneste offentlige ejendomsvurdering (eller den foreløbige ejendomsvurdering), når boafgiften skal beregnes. Det skriver Regeringen i forbindelse med de gældende regler og de politiske diskussioner om beskatning af arv.
De grundlæggende principper for værdiansættelse
- Ejendomsvurderingen som udgangspunkt: Det er som hovedregel den kontante ejendomsvurdering, der gælder for året før dødsfaldet eller dødsårsåret, der danner udgangspunkt for boafgiftsberegningen.
- 15-procents-reglen: En af de vigtigste særregler inden for dødsboer er, at arvingerne ofte kan overtage fast ejendom (eller værdipapirer/virksomheder) til en pris, der afviger fra markedsværdien, uden at det udløser yderligere gave- eller indkomstskat, såfremt prisen ligger inden for et vist spænd af den offentlige vurdering (typisk op til 15 % afvigelse fra den seneste offentlige vurdering).
- Markedspris ved salg til uafhængige tredjeparter: Hvis ejendommen bliver solgt i boet til en helt uafhængig køber, er det faktiske salgsscreeningsprovenu (salgsprisen minus salgsomkostninger), der lægges til grund for boets samlede formue og dermed boafgiften, uanset hvad den offentlige vurdering siger.
Oversigt over nøglevariabler ved ejendom i dødsbo
| Værdiansættelsesmetode | Hvornår anvendes den? | Betydning for boafgift |
| Offentlig ejendomsvurdering | Når ejendommen beholdes, udloddes til arvinger eller overtages i uskiftet bo. | Beløbet indgår direkte i boets samlede afgiftsgrundlag (15 % eller 30 %). |
| Faktisk salgspris | Når ejendommen sælges til en ekstern køber i løbet af bobestyrelsen. | Salgsprisen erstatter den offentlige vurdering i boets opgørelse. |
| +/- 15 % reglen | Ved familieoverdragelser af fast ejendom i levetiden eller i boet. | Giver mulighed for at handle internt i familien inden for et fastsat spænd af den offentlige vurdering. |
Lovgrundlag og kilder
Det danske udgangspunkt er boafgiftsloven, navnlig §§ 1, 6, 9, 22 og 23. Den konkrete vurdering af virksomhedsoverdragelser kan endvidere kræve anvendelse af aktieavancebeskatningslovens regler om succession.
De centrale kilder er:
- Boafgiftsloven, Retsinformation
- Skattestyrelsen: Gaver og afgiftsgrænser i 2026
- BDO: Regeringens plan om arveafgift på 30 %
- PwC: Internationale arve- og gaveafgifter
- OECD: International beskatning af gaver og arv
Kilde: Skattestyrelsen, Regeringen, Retsinformation, OECD, Michael Rasmussen, Advokat og Revisor Samvirket, AORS.DK
Fotokredit: stock.adobe.com
Personer/Firmaer/Emner/#: #Arveafgift, #TopskatPåArv, #Boafgift, #Gaveafgift, #Generationsskifte, #Arveplanlægning, #Skatteplanlægning, #Formueplanlægning, #InternationalSkat, #Offshore, #Holding, #Familiefond, #Sverige, #Norge, #Østrig, #Malta, #Cypern, #Singapore, #Andorra, #Skattestyrelsen, #BDO, #AORS
Copyrights: Ⓒ 2026 Copyright by https://AORS.DK – kan deles ved aktivt link til denne artikel.


